Payo - Gestor de préstamos
4,0ØkonomiOpdateret 17. oktober 2026
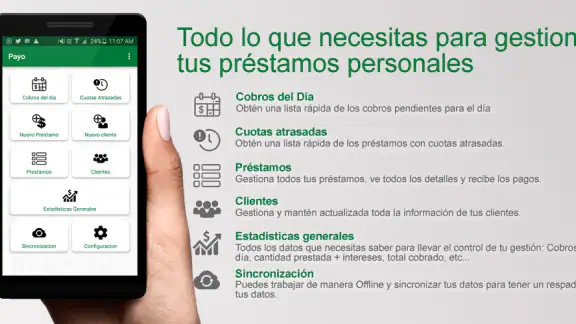
Skærmbilleder


 Analyse af Mobexer
Før jeg vælger en app til at holde styr på lån, spørger jeg mig selv, om jeg har brug for et egentligt regnskabssystem eller blot et samlet sted til mine egne aftaler. Det er en vigtig forskel: En huskeliste kan være nok til et enkelt privat lån, mens flere udestående beløb hurtigt bliver svære at følge i kalenderen eller beskederne. Payo - Gestor de préstamos henvender sig til den, der vil organisere lån uden at gøre det til et større bogføringsprojekt.
Vælg efter den slags overblik, du mangler
Jeg ville først afgøre, om problemet er at huske, hvem der skylder hvad, eller at håndtere en mere omfattende økonomi. Payo er en økonomiapp fra Payo CA med fokus på låneoversigt. Den passer derfor bedst, når lånene skal samles og administreres ét sted, frem for når man søger en komplet løsning til budget, bankkonti og virksomhedsregnskab.
Et praktisk spørgsmål er også, om du registrerer penge, du selv har lånt ud, beløb du skylder, eller begge dele. Det afgør, hvilke oplysninger du bør holde konsekvent styr på. Ved hver aftale er det værd at notere det aftalte beløb og den relevante dato, så din oversigt afspejler den virkelige aftale og ikke blot et løst skøn. Hvis lånevilkår ændres, bør du sikre, at dine noter følger med.
Når en særskilt låneoversigt er nyttig
Appens styrke er dens afgrænsede formål. I stedet for at lede gennem gamle beskeder efter beløb og aftaler får du et sted, der er tænkt til at organisere lån. Det kan være nyttigt for privatpersoner, der jævnligt lægger ud for familie eller venner, eller som selv har flere tilbagebetalinger at holde øje med. Den er også relevant, hvis man foretrækker en dedikeret oversigt frem for at blande private aftaler ind i et almindeligt budgetark.
Forestil dig, at du har lånt penge til en ven og samtidig skal betale et beløb tilbage til en anden person. Når de to aftaler ligger i forskellige samtaler, er det let at huske den ene dato og overse den anden. En samlet låneliste kan gøre det lettere at gennemgå, hvad der stadig er åbent, før du følger op eller planlægger månedens udgifter. Jeg ville bruge den som et støtteværktøj til at huske aftalerne, ikke som erstatning for at tale tydeligt med den anden person om ændringer eller betaling.
Et mindre oplagt råd er at registrere aftalen, mens detaljerne stadig er friske, og bruge noter til forhold, der ellers let glemmes: om et beløb er delvist betalt, eller hvad I aftalte om næste skridt. Det gør oversigten mere brugbar end blot en række beløb. Samtidig bør man undgå at skrive følsomme oplysninger i noter, hvis de ikke er nødvendige for at forstå lånet.
Appen er gratis at hente, har en gennemsnitlig vurdering på 4,0 baseret på omkring 1.800 bedømmelser og er installeret over 500.000 gange. Den har PEGI 3, og den første udgivelse var den 7. november 2018. Den aktuelle version er 2.0.6, og Android-udgaven kræver mindst Android 7.0. Det giver et fingerpeg om, at løsningen har fundet et publikum, men popularitet fortæller ikke i sig selv, om arbejdsgangen passer til ens egne behov.
Nyt fra redaktionen
Amazon Shopping vinder på bekvemmelighed, når tilbudsjagten mister grebet
Google Drev binder dine filer til Googles økosystem
Adobe Scan: Den Ultimative App til Dokumenthåndtering
EA SPORTS FC™ Mobile Fodbold: Realisme og Rivalisering
Sådan Forbedrer Android-opdateringer Google Wallet
Google Play Store samler Androids fællesskab i små handlinger
Enkel opsætning og brugervenlighed
Fra det øjeblik jeg åbnede Payo - Gestor de préstamos, blev jeg mødt af en ren og intuitiv brugerflade. Appen er super nem at navigere, selv hvis du ikke er en tech-guru. Den guider dig trin for trin gennem opsætningen, hvilket betyder, at du kan komme i gang på ingen tid. Jeg var i stand til at registrere mine første få lån på mindre end fem minutter.
Funktioner, der gør en forskel
En af de funktioner, jeg virkelig satte pris på, var muligheden for at tilføje detaljerede oplysninger om hvert lån. Du kan angive beløb, rente, tilbagebetalingsdato og endda noter om lånet. Dette gør det virkelig let at holde styr på alle aspekter af dine økonomiske transaktioner.
En anden smart funktion er notifikationssystemet. Du kan indstille påmindelser for tilbagebetalinger, hvilket virkelig hjælper med at undgå ubehagelige overraskelser. Jeg satte personligt pris på at få en venlig „ping“ dagen før en tilbagebetaling.
Sådan får du mest ud af registreringerne
For at få en oversigt, du faktisk kan stole på, ville jeg bruge samme fremgangsmåde hver gang: indtaste lånet, notere datoen for den aftale, I har lavet, og opdatere oplysningerne, når der sker en delbetaling eller en ændring. Det sidste er let at overse. En påmindelse om en oprindelig dato hjælper kun, hvis aftalen stadig gælder; hvis I ændrer planen, bør registreringen afspejle det, så en gammel påmindelse ikke skaber forvirring.
Det er også værd at skelne mellem et lån og en almindelig udgift. Hvis du bruger låneoversigten til alle mulige økonomiske poster, bliver den mindre overskuelig og mister sin værdi som hurtig kontrol. Jeg ville reservere den til aftaler, hvor der faktisk er et beløb, som skal betales tilbage, og bruge en separat budgetmetode til daglige køb og faste regninger. Det er en enkel vane, men den gør det nemmere at se, hvad der stadig kræver opfølgning.
En anden afvejning handler om detaljeringsgrad. Flere noter kan hjælpe, når en aftale har særlige vilkår, men unødvendige personlige oplysninger gør ikke oversigten bedre. Hold registreringen praktisk: beløb, relevante datoer og en kort beskrivelse af det, der er nødvendigt for at huske aftalen. På den måde bliver appen et arbejdsredskab frem for et arkiv med oplysninger, du ikke behøver.
Sikkerhed og privatliv
Sikkerhed er altid en bekymring, når det kommer til finansielle apps, men Payo tager det alvorligt. Alle dine data er krypteret, og appen kræver en adgangskode for at åbne. Det gav mig ro i sindet at vide, at mine oplysninger er i sikre hænder.
Selv med en adgangskode og kryptering ville jeg stadig tænke over, hvad jeg skriver ind. Lånebeløb og navne kan være private oplysninger, så brug en adgangskode, du ikke deler, og undgå at gøre noter mere detaljerede end nødvendigt. Hvis du låner penge ud på vegne af andre eller administrerer fælles økonomi, bør I også aftale, hvem der vedligeholder oversigten. Ellers kan to forskellige registreringer ende med at vise forskellige versioner af samme aftale.
Hvornår et regneark eller en anden økonomiapp er bedre
Payo er ikke nødvendigvis det rigtige valg for alle, der vil holde styr på penge. Et simpelt regneark kan være bedre, hvis du vil tilpasse kolonner, sammenholde lån med andre poster eller dele en oversigt på en bestemt måde. Omvendt kræver et regneark, at du selv opbygger strukturen og husker at vedligeholde den. En almindelig budgetapp kan passe bedre, hvis hovedbehovet er at følge månedlige indtægter og udgifter, mens låneaftaler kun fylder lidt.
Jeg ville også vælge en mere omfattende økonomiløsning, hvis målet er at samle mange forskellige dele af økonomien i ét system. Payo giver mest mening, når låneadministration er selve opgaven, ikke blot en lille detalje i et større budget. Og hvis man har brug for fælles adgang eller en bestemt eksport- og rapporteringsproces, bør man først sikre sig, at arbejdsgangen passer, før man flytter alle sine registreringer over.
Skiftet fra noter eller et regneark behøver ikke være kompliceret, men det er værd at gøre omhyggeligt. Jeg ville begynde med de lån, der stadig er aktive, og kontrollere beløb og datoer mod de oprindelige aftaler, før jeg afslutter den gamle oversigt. Gamle, afviklede lån kan arkiveres eller udelades efter behov, så man ikke bruger tid på at overføre oplysninger, der ikke længere hjælper. I en periode kan det være fornuftigt at sammenholde begge oversigter, indtil man er sikker på, at de aktive aftaler er registreret korrekt.
Omkostninger og hjælp, når noget driller
Appen er gratis, men der findes køb i appen, som koster fra 115 til 709 kroner, hvis betalingen går gennem Google Play. Det er derfor klogt at kontrollere, hvad en eventuel betaling dækker, før man vælger den. Hvis du kun har få aftaler, kan det være svært at retfærdiggøre en ekstra udgift; hvis en bestemt betalt mulighed løser et konkret problem, kan vurderingen være en anden. Jeg ville ikke betale alene ud fra forventningen om, at enhver ekstra funktion automatisk giver bedre overblik.
Kundesupport i topklasse
Ingen app er perfekt, men en god kundesupport kan gøre en stor forskel. Jeg havde et mindre problem med synkronisering, så jeg kontaktede deres supportteam. De var hurtige til at svare og meget hjælpsomme, hvilket altid er et plus i min bog.
Derudover har de en omfattende FAQ-sektion, som virkelig dækker mange af de spørgsmål, jeg havde, inden jeg overhovedet nåede at kontakte supporten.
Hvis en registrering eller påmindelse virker forkert, ville jeg først kontrollere, om datoen og aftalen stadig er aktuelle, og om jeg har opdateret oplysninger efter en ændring. Det er en nyttig vane, før man kontakter support, fordi den hjælper med at skelne mellem en ændret aftale og et teknisk problem. Og uanset hvor hjælpsom supporten er, bør man fortsat selv kontrollere beløb og tilbagebetalinger frem for at behandle en appoversigt som dokumentation for, at en betaling er gennemført.
Tilgængelighed og download
Payo er tilgængelig både til Android og iOS, hvilket betyder, at du kan bruge den på næsten enhver smartphone. Jeg fandt downloadprocessen super enkel via Google Play Store og Apple App Store. Ingen skjulte gebyrer, og du får fuld adgang til funktionerne uden at skulle betale ekstra.
Før du flytter mange oplysninger ind, ville jeg prøve appen med en enkelt aktuel aftale og se, om måden at registrere og følge den på passer til dig. Det er en lavpraktisk test af, om du foretrækker en særskilt låneoversigt frem for kalenderpåmindelser, beskeder eller et regneark. Tjek også, at telefonens styresystem opfylder minimumskravet, hvis du bruger Android, og at du vælger den platform, du faktisk vil holde opdateret.
Så hvis du leder efter en pålidelig og brugervenlig app til at håndtere dine lån, kan jeg varmt anbefale at give Payo - Gestor de préstamos et forsøg. Det har gjort mit liv meget lettere, og jeg er sikker på, det vil gøre det samme for dig!
Hvem jeg ville anbefale den til
Jeg synes, Payo er mest oplagt for den, der har flere private lån eller tilbagebetalinger at holde styr på og gerne vil have dem adskilt fra almindelige husholdningsudgifter. Den kan især være praktisk, hvis man ofte hjælper venner eller familie økonomisk og gerne vil kunne gennemgå aftalerne uden at lede i gamle samtaler. For en person med kun én enkelt aftale kan en kalendernote være tilstrækkelig; for en virksomhed eller en bruger, der vil samle hele økonomien i et detaljeret system, kan et regneark eller en bredere økonomiapp være et bedre match.
Mit råd er at vælge ud fra den arbejdsgang, du realistisk vil holde fast i. Hvis du vil have et enkelt sted til låneoplysninger og påmindelser, er Payo et fornuftigt valg at afprøve. Hvis du forventer avanceret budgettering, fælles administration eller et samlet billede af alle dine konti og udgifter, bør du sammenligne med alternativer, der er bygget til de behov. Den bedste løsning er den, du faktisk opdaterer, når en aftale ændrer sig.
Ofte stillede spørgsmål
Hvad er Payo - Gestor de préstamos, og hvad kan jeg bruge det til?
Payo - Gestor de préstamos er en app designet til at hjælpe brugere med at administrere deres lån på en enkel og effektiv måde. Du kan spore dine lånebetalinger, se låneoversigter og få påmindelser om kommende betalinger. Det er ideelt til dem, der ønsker en struktureret oversigt over deres finansielle forpligtelser.
Er Payo - Gestor de préstamos gratis at bruge?
Payo - Gestor de préstamos tilbyder en gratis version med grundlæggende funktioner. For avancerede funktioner som detaljerede analyser og tilpassede påmindelser kan der være et premium-abonnement. Det er vigtigt at tjekke appens specifikke vilkår og priser i appbutikken for de nyeste oplysninger.
Hvordan sikrer Payo - Gestor de préstamos mine data?
Appen anvender avancerede sikkerhedsprotokoller for at beskytte dine personlige oplysninger. Dine data krypteres under overførsel, og appen overholder de relevante databeskyttelsesregler. Det anbefales altid at læse appens privatlivspolitik for at forstå, hvordan dine data håndteres.
Kan jeg bruge Payo - Gestor de préstamos offline?
Payo - Gestor de préstamos kræver en internetforbindelse for at synkronisere data og opdatere låneoplysninger. Dog kan du få adgang til visse funktioner offline, såsom at se tidligere indtastede data. Når du er online igen, vil appen automatisk opdatere de nyeste oplysninger.
Er Payo - Gestor de préstamos kompatibel med både Android og iOS?
Ja, Payo - Gestor de préstamos er tilgængelig for både Android og iOS-enheder. Du kan finde appen i Google Play Store og Apple App Store. Sørg for, at din enhed opfylder minimumskravene for at sikre en problemfri oplevelse med appen.
Download